Księgę wieczystą trzeba sprawdzić przed przekazaniem większych pieniędzy sprzedającemu, a nie dopiero przy stole w kancelarii notarialnej. Sam fakt, że nieruchomość „ma księgę” i sprzedający pokazuje wydruk sprzed kilku tygodni, nie wystarcza. W międzyczasie do sądu mógł wpłynąć wniosek o zmianę właściciela, wpis hipoteki albo wszczęcie egzekucji. Taka informacja pojawia się jako wzmianka i potrafi całkowicie zmienić ocenę transakcji.
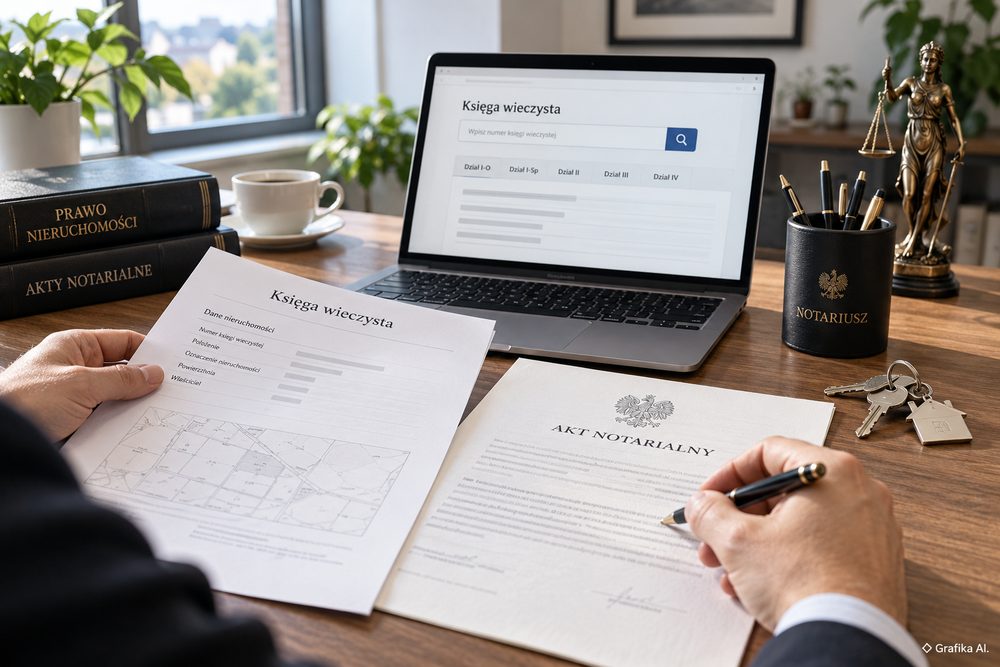
Do podstawowej kontroli nie trzeba kupować płatnego raportu. Treść księgi można bezpłatnie przejrzeć w państwowym systemie Elektronicznych Ksiąg Wieczystych – EKW, jeżeli znamy jej numer. Płatny odpis przydaje się wtedy, gdy potrzebny jest dokument urzędowy albo trzeba dokładniej przeanalizować historię wpisów. Najważniejsze jest jednak nie to, czy mamy PDF, lecz co dokładnie widnieje w działach I–IV i czy nie ma nierozpoznanych wzmianek.
Najpierw ustal, czy księga dotyczy właściwej nieruchomości i właściwego właściciela
Pierwszym błędem jest zaczynanie od hipoteki. Najpierw trzeba upewnić się, że otwarta księga rzeczywiście opisuje mieszkanie, dom albo działkę, którą zamierzamy kupić.
W dziale I-O znajduje się oznaczenie nieruchomości. Przy lokalu sprawdza się przede wszystkim adres, numer lokalu, powierzchnię i dane identyfikujące lokal. Przy gruncie ważne są numery działek ewidencyjnych, obręb oraz powierzchnia. Jeżeli kupujesz dom na kilku działkach, sprawdź każdą z nich. Zdarzają się oferty, w których ogród, droga dojazdowa albo część podjazdu znajduje się na innej działce niż sam budynek.
Rozbieżność powierzchni o kilka metrów nie zawsze oznacza wadę prawną, ale nie wolno jej ignorować. Dane z księgi należy wtedy zestawić z ewidencją gruntów i budynków, dokumentacją geodezyjną, wypisem z rejestru gruntów albo dokumentacją lokalu. Księga wieczysta opisuje stan prawny, nie zastępuje pomiaru geodety i nie potwierdza, że faktyczny układ mieszkania jest zgodny z projektem budowlanym.
W dziale I-Sp ujawnia się prawa związane z własnością. W przypadku mieszkania może być tam wskazany udział właściciela lokalu w nieruchomości wspólnej. Przy działkach szczególnie interesujące są prawa umożliwiające korzystanie z innych nieruchomości, np. określony sposób dostępu do drogi.
Tu pojawia się praktyczny problem: dom wygląda na dostępny bezpośrednio z ulicy, ale prawnie dojazd biegnie przez cudzą parcelę. Jeżeli nie ma odpowiedniego prawa przejazdu, sprawa wymaga wyjaśnienia przed zakupem, a nie po przeprowadzce.
Następnie przechodzi się do działu II, czyli właściciela.
Trzeba sprawdzić:
- imię i nazwisko właściciela albo nazwę osoby prawnej,
- liczbę właścicieli,
- wysokość udziałów,
- rodzaj prawa do nieruchomości,
- czy osoba podpisująca umowę jest rzeczywiście uprawniona do sprzedaży,
- czy w dziale II znajduje się wzmianka o nierozpoznanym wniosku.
Jeżeli sprzedający twierdzi, że jest jedynym właścicielem, a księga pokazuje dwóch współwłaścicieli, wyjaśnienie „sprawa jest już załatwiona” nie wystarczy. Potrzebny jest dokument stanowiący podstawę zmiany: np. prawomocne postanowienie sądu, akt poświadczenia dziedziczenia, wcześniejszy akt notarialny albo inny dokument odpowiedni do sytuacji.
Brak aktualnego wpisu właściciela nie zawsze przekreśla transakcję. Przykładowo spadkobierca może dysponować prawomocnym dokumentem potwierdzającym nabycie spadku, mimo że wpis w księdze nie został jeszcze zmieniony. W takiej sytuacji trzeba jednak zbadać cały ciąg dokumentów, a nie opierać się na samym zapewnieniu sprzedającego.
Jeżeli właścicielem jest spółka, księga potwierdza prawo do nieruchomości, ale nie odpowiada na pytanie, kto może podpisać umowę w jej imieniu. Reprezentację trzeba dodatkowo sprawdzić w Krajowym Rejestrze Sądowym.
Do samego sprawdzania stanu prawnego bezpłatny podgląd EKW zazwyczaj wystarcza. Trzeba natomiast odróżniać go od urzędowego dokumentu. Zwykły wydruk ekranu z bezpłatnego podglądu nie ma mocy dokumentu wydawanego przez sąd.
Jeżeli potrzebny jest oficjalny dokument, według stawek obowiązujących w 2026 r. za dokument do samodzielnego wydrukowania płaci się:
- 30 zł za odpis zwykły,
- 75 zł za odpis zupełny,
- 10 zł za wyciąg z jednego działu,
- 15 zł z dwóch działów,
- 25 zł z trzech działów,
- 40 zł z czterech działów,
- 10 zł za zaświadczenie o zamknięciu księgi.
Odpis zwykły pokazuje aktualny stan wpisów i wzmianki. Odpis zupełny obejmuje również wpisy wykreślone, dlatego jest przydatniejszy, gdy historia własności lub wcześniejszych obciążeń budzi pytania.
Dokumenty zamawiane w tradycyjnej formie i przesyłane pocztą są droższe. Przykładowo odpis zwykły kosztuje 45 zł, a zupełny 90 zł. Do zwykłej kontroli przed zakupem nie ma powodu płacić za papierowy dokument tylko po to, by zobaczyć informacje dostępne bezpłatnie w EKW.
Dział III i IV pokazują ryzyka, których nie wolno sprowadzać tylko do hipoteki
Dział III bywa ważniejszy od działu IV. To tutaj mogą pojawić się prawa, roszczenia oraz ograniczenia dotyczące nieruchomości.
Trzeba zwracać szczególną uwagę na takie wpisy jak:
- służebność osobista mieszkania,
- użytkowanie,
- roszczenie o przeniesienie własności,
- roszczenie wynikające z umowy przedwstępnej,
- prawo pierwokupu lub inne ujawnione uprawnienia osób trzecich,
- ostrzeżenie o niezgodności stanu prawnego z rzeczywistym,
- ograniczenia w rozporządzaniu nieruchomością,
- wpis dotyczący wszczęcia egzekucji z nieruchomości.
Sama obecność wpisu w dziale III nie zawsze oznacza, że nieruchomości nie da się kupić. Oznacza natomiast, że przed podpisaniem aktu trzeba odpowiedzieć na dwa pytania: co dokładnie daje ten wpis osobie trzeciej i czy prawo zniknie przy sprzedaży.
Dobrym przykładem jest służebność osobista mieszkania. Jeżeli określona osoba ma prawo mieszkać w lokalu do końca życia, zakup nieruchomości może oznaczać przejęcie własności obciążonej prawem tej osoby. To zupełnie inna sytuacja niż zakup pustego mieszkania gotowego do wydania.
Jeszcze poważniejszym sygnałem jest wpis dotyczący egzekucji. Takiej transakcji nie powinno się traktować jak zwykłej sprzedaży. Konieczne jest ustalenie wierzycieli, wysokości zobowiązań i sposobu rozliczenia ceny tak, aby nabywca nie zapłacił sprzedającemu pieniędzy, które powinny zostać przeznaczone na zaspokojenie wierzyciela.
Dział IV jest przeznaczony na hipoteki. Hipoteka nie oznacza automatycznie, że nieruchomości nie należy kupować. Mieszkania obciążone kredytem hipotecznym są regularnie sprzedawane. Kluczowe jest jednak odpowiednie rozliczenie zadłużenia.
Najczęstszy błąd polega na przyjęciu, że kwota hipoteki wpisana w księdze odpowiada aktualnemu zadłużeniu właściciela. Nie odpowiada. Wpis określa zabezpieczenie wierzyciela, a saldo kredytu trzeba ustalić na podstawie aktualnego dokumentu wystawionego przez bank.
Przed zakupem mieszkania z hipoteką należy więc uzyskać dokument bankowy określający co najmniej:
- aktualne zadłużenie lub kwotę wymaganą do spłaty,
- rachunek, na który należy przekazać środki,
- warunki zwolnienia zabezpieczenia,
- zasady wydania zgody na wykreślenie hipoteki po spłacie.
W praktyce część ceny sprzedaży może zostać przekazana bezpośrednio do banku sprzedającego, a dopiero pozostała kwota trafia do właściciela. Chroni to kupującego przed sytuacją, w której zapłaci pełną cenę sprzedającemu, a kredyt nadal pozostanie niespłacony.
Stary wpis hipoteczny też nie powinien być bagatelizowany tylko dlatego, że właściciel twierdzi, iż kredyt spłacił pięć lat temu. Dopóki hipoteka widnieje w księdze, trzeba mieć dokument umożliwiający jej wykreślenie.
Jest jeszcze jedno ograniczenie, o którym kupujący często dowiadują się zbyt późno: brak wpisów w dziale III i IV nie daje absolutnej gwarancji braku wszystkich praw osób trzecich. Rękojmia wiary publicznej ksiąg wieczystych ma ustawowe wyjątki. Nie chroni m.in. przeciwko prawu dożywocia, służebności drogi koniecznej czy służebności przesyłu. Dlatego czysta księga jest bardzo ważna, ale nie zastępuje sprawdzenia faktycznego sposobu korzystania z nieruchomości i dokumentów właściciela.
Księga nie pokaże również wszystkiego, co może interesować kupującego. Nie znajdziemy w niej kompletnej informacji o zaległościach wobec wspólnoty mieszkaniowej, wadach technicznych, samowoli budowlanej, faktycznie mieszkających lokatorach czy wszystkich umowach dotyczących lokalu. Te elementy wymagają osobnej kontroli.
W dniu aktu sprawdź księgę jeszcze raz — wzmianka oznacza konieczność wyjaśnienia sprawy
Najlepsza analiza wykonana trzy tygodnie wcześniej nie chroni przed wnioskiem złożonym do księgi dzień przed sprzedażą. Dlatego ostateczną kontrolę należy przeprowadzić możliwie blisko podpisania aktu, najlepiej tego samego dnia.
Najpierw spójrz na wzmianki. Znajdują się one w poszczególnych działach księgi i informują, że do sądu wpłynęła sprawa mogąca wpłynąć na jej treść. Może to być wniosek o wpis nowego właściciela, hipoteki, wykreślenie prawa albo inne postępowanie.
Wzmianka nie oznacza jeszcze, że sąd uwzględni wniosek. Oznacza natomiast coś bardzo konkretnego: aktualna treść księgi może się zmienić, a ustawowa rękojmia wiary publicznej ksiąg wieczystych zostaje w takim przypadku wyłączona w zakresie przewidzianym przepisami.
To jest moment na zasadę „STOP”. Nie podpisuj tylko dlatego, że sprzedający zapewnia, iż wzmianka dotyczy „jakiegoś technicznego wniosku”.
Trzeba ustalić:
- którego działu dotyczy wzmianka,
- czego dotyczył złożony wniosek,
- kto go złożył,
- jaki wpis może powstać po jego rozpoznaniu,
- czy skutek tego wpisu zmieni sytuację kupującego.
Sam kupujący nie ma automatycznego, nieograniczonego dostępu do akt księgi wieczystej. Do ich przeglądania potrzebny jest interes prawny. Notariusz może natomiast przeglądać akta księgi, co przy niejasnej wzmiance bywa szczególnie istotne.
Jak można dowiedzieć się z materiałów publikowanych przez notariusz-olsztyn.pl, przy czynnościach dotyczących nieruchomości analizowane są m.in. tytuł prawny właściciela oraz księga wieczysta. Nie zwalnia to kupującego z wcześniejszej kontroli. Jeżeli poważny problem wychodzi dopiero podczas odczytywania gotowego aktu, strony mają znacznie mniej czasu na zdobycie dokumentów, wyjaśnienie wpisu albo zmianę sposobu rozliczenia ceny.
Przed samym podpisaniem porównaj więc jeszcze raz:
- dział I z opisem nieruchomości w projekcie aktu,
- dział II z osobami występującymi jako sprzedający,
- działy III i IV z oświadczeniami sprzedającego,
- wszystkie aktualne wzmianki,
- dokumenty bankowe, jeśli istnieje hipoteka,
- dokument stanowiący podstawę nabycia nieruchomości przez sprzedającego.
Jeżeli akt przenosi własność albo dotyczy prawa podlegającego ujawnieniu w księdze, notariusz składa odpowiedni wniosek do księgi wieczystej nie później niż w dniu sporządzenia aktu, za pośrednictwem systemu teleinformatycznego.
To rozwiązanie skraca okres pomiędzy sprzedażą a ujawnieniem wniosku w księdze, ale nie naprawia problemów, które istniały przed transakcją. Jeżeli w dniu podpisania pojawiła się nowa wzmianka, właściwą reakcją nie jest pośpiech, tylko ustalenie jej znaczenia.
FAQ — najczęstsze pytania przed zakupem nieruchomości
Czy sprawdzenie księgi wieczystej online jest płatne?
Nie. Samo przeglądanie treści księgi w państwowym systemie EKW jest bezpłatne. Opłata pojawia się przy zamawianiu urzędowego odpisu, wyciągu lub zaświadczenia.
Czy muszę kupować odpis księgi za 30 zł przed podpisaniem aktu?
Nie zawsze. Do samodzielnej kontroli aktualnego stanu wystarcza bezpłatny podgląd. Odpis jest przydatny, gdy potrzebujesz dokumentu o mocy urzędowej, a odpis zupełny — gdy trzeba przeanalizować także wykreślone wpisy.
Czy mieszkanie z hipoteką jest bezpieczne do kupienia?
Może być. Warunkiem jest ustalenie aktualnego zadłużenia i takiego sposobu zapłaty ceny, aby bank otrzymał środki wymagane do zwolnienia zabezpieczenia. Sama kwota hipoteki widniejąca w dziale IV nie pokazuje aktualnego salda kredytu.
Czy wzmianka w księdze oznacza, że trzeba zrezygnować z zakupu?
Nie automatycznie, ale nie wolno jej ignorować. Najpierw trzeba ustalić treść wniosku i jego możliwy skutek. Dopiero wtedy można świadomie zdecydować o podpisaniu aktu.
Czy puste działy III i IV oznaczają, że nieruchomość jest całkowicie wolna od ryzyka?
Nie. Księga wieczysta nie pokazuje wszystkich problemów faktycznych i zobowiązań, a niektóre prawa są skuteczne również mimo braku wpisu. Trzeba osobno sprawdzić m.in. sposób korzystania z nieruchomości, lokatorów, dokumenty budowlane oraz zaległości związane z lokalem.
Co zrobić, jeżeli mieszkanie nie ma księgi wieczystej?
Przy spółdzielczym własnościowym prawie do lokalu taka sytuacja jest możliwa. Wtedy podstawą kontroli stają się dokument nabycia prawa przez sprzedającego, odpowiednie zaświadczenia spółdzielni oraz dokumentacja dotycząca lokalu i gruntu. Nie należy traktować takiej transakcji identycznie jak sprzedaży lokalu stanowiącego odrębną własność z założoną księgą.
Jak często sprawdzać księgę przed zakupem?
Minimum dwa razy: przed zawarciem umowy przedwstępnej lub przekazaniem zadatku oraz ponownie w dniu podpisania aktu notarialnego. Przy dłuższym okresie pomiędzy umowami rozsądne są dodatkowe kontrole.
Jeżeli masz wykonać tylko jedną rzecz przed dalszym etapem transakcji, zacznij od działu II i aktualnych wzmianek. Najpierw potwierdź, że sprzedający rzeczywiście ma prawo sprzedać nieruchomość i że w księdze nie czeka wniosek mogący zmienić ten stan. Dopiero później analizuj hipotekę, służebności i sposób rozliczenia ceny. Jeśli pojawia się nierozpoznana wzmianka, nie wpłacaj kolejnych pieniędzy i nie podpisuj aktu, dopóki jej znaczenie nie zostanie ustalone.